コラム
住宅ローンの借り換え審査に落ちたら?返済が苦しいときの対処法
投稿日:2026/09/29 更新日:2026/09/29
住宅ローンの借り換え審査に落ちたとき、「これで返済を楽にする方法がなくなった」と感じてしまうかもしれません。金利や生活費の負担を減らそうと動いたのに、思うような結果が出なければ、不安になるのは自然なことです。審査結果は、あなたの努力や人としての価値を評価するものではありません。
まず知っていただきたいのは、借り換えができなくても、現在の借入先に返済方法を相談する道は残っているということです。ただし、相談すれば必ず返済額が下がるわけではありません。再申し込みの可能性を確認しながら、今の支払いを続けられるかも別に考える必要があります。
この記事では、借り換え審査で確認される主な項目、再申し込み前の点検、銀行への相談方法、返済の継続が難しい場合の任意売却までを整理します。一般社団法人任意売却公正協会のFPの視点から、家を手放すことを急がず、暮らしを守るための判断材料をお伝えします。
住宅ローンの借り換え審査に落ちたら、最初に確認すること
借り換えは、新しい住宅ローンを借りて、今の住宅ローンを返済する手続きです。過去に住宅購入時の審査を通っていても、今回の申込内容や現在の条件で改めて判断されます。「以前借りられたのだから、今回も必ず借りられる」とは限りません。
結果の通知を見たら、事前審査と正式審査のどちらの結果なのか、追加書類を求められているのか、希望額とは異なる条件の提示なのかを確認しましょう。事前審査の承認だけで、融資が確定したと考えないことも大切です。まずは申込先に、通知の意味と今後の手続きで確認できる点を尋ねてください。
また、審査に落ちた原因を「信用情報の問題」と決めつける必要はありません。収入、他の借入れ、年齢、物件、保険など、確認すべき点は複数あります。CICも、審査に否決された理由は同機関では分からないと案内しています。信用情報の開示は登録内容を確かめる手続きであり、否決理由を教えてもらう手続きとは別です。
借り換え審査で確認される主な項目
収入と、住宅ローン以外も含めた返済負担
借り換え後の金利だけでなく、収入に対して返済額がどの程度あるかも確認されます。例えばフラット35の借換融資では、自動車ローンや教育ローン、カードローン、商品の分割払い・リボ払いなども総返済負担率の対象に含まれます。住宅ローンの月額だけを見て「この金額なら通るはず」と判断することはできません。
購入時から収入や働き方が変わった場合は、現在の状況を示す資料を整理しましょう。転職や独立をしたという事実だけで、一律に借り換え不可と決まるわけではありません。勤続期間や収入の確認方法は申込先の商品条件を確かめ、不明な点は事前に問い合わせてください。
返済履歴と信用情報
返済状況にも条件があります。フラット35の借換融資では、原則として住宅取得時の借入れから申込日まで1年以上が経過し、申込日前日までの1年間、正常に返済していることが要件です。これは同商品の条件であり、すべての銀行に共通する基準ではありません。すでに支払いが遅れている場合は、借り換え探しと並行して、現在の借入先への相談を優先しましょう。
支払いの記録に心当たりがある場合は、申込先の同意書などで利用する信用情報機関を確認し、必要に応じて本人開示を検討してください。開示した情報に誤りがあると思ったときは、登録元の会社に確認します。正しく登録された情報を、希望だけで消してもらえると考えないようにしましょう。
年齢、健康状態、住宅の条件
申込時や完済時の年齢、担保となる住宅の評価や条件も、借入期間・金額などに関わります。「住宅の査定額がローン残高より低ければ、どの商品でも必ず否決される」といった一律の判断は避け、対象物件と希望額がその商品の条件に合うかを確認しましょう。
団体信用生命保険への加入を条件とする商品では、健康状態も確認が必要です。一方、フラット35の借換融資には、健康上の理由などで団信に加入しない場合も利用できる仕組みがあります。ただし、ほかの融資条件や審査がなくなるわけではありません。団信なしで借りる場合は、死亡時などの返済に備える保障をどうするかも含めて検討してください。
借り換えを再申し込みする前の点検
申し込みを増やす前に、情報と書類をそろえる
別の金融機関を検討することはできますが、まずは現在の条件を正確に把握しましょう。申込書の年収と収入証明の数字、ローン残高、他の借入れの申告内容に食い違いがないか点検してください。入力ミスがあった場合も、それを直せば必ず承認されるとは限りませんが、不正確な申告のまま次へ進むことは避けられます。
- 現在の住宅ローンの残高、金利、返済期間、月額・ボーナス返済額を確認する。
- 収入を示す資料と、住宅ローン以外の借入残高・毎月の支払額を整理する。
- 物件の資料、返済履歴など、次の申込先が求める書類を確認する。
- 審査中に返済日が来る場合に備え、現在の借入先への相談も進める。
CICの申込情報は、加盟会社が照会した日から6か月間保有されます。ただし、これは「6か月待てば必ず審査に通る」という意味ではありません。複数申し込んだら一律に否決される、とも断定できません。時間だけを置くのではなく、申込条件と実際の返済余力を確認することが先です。
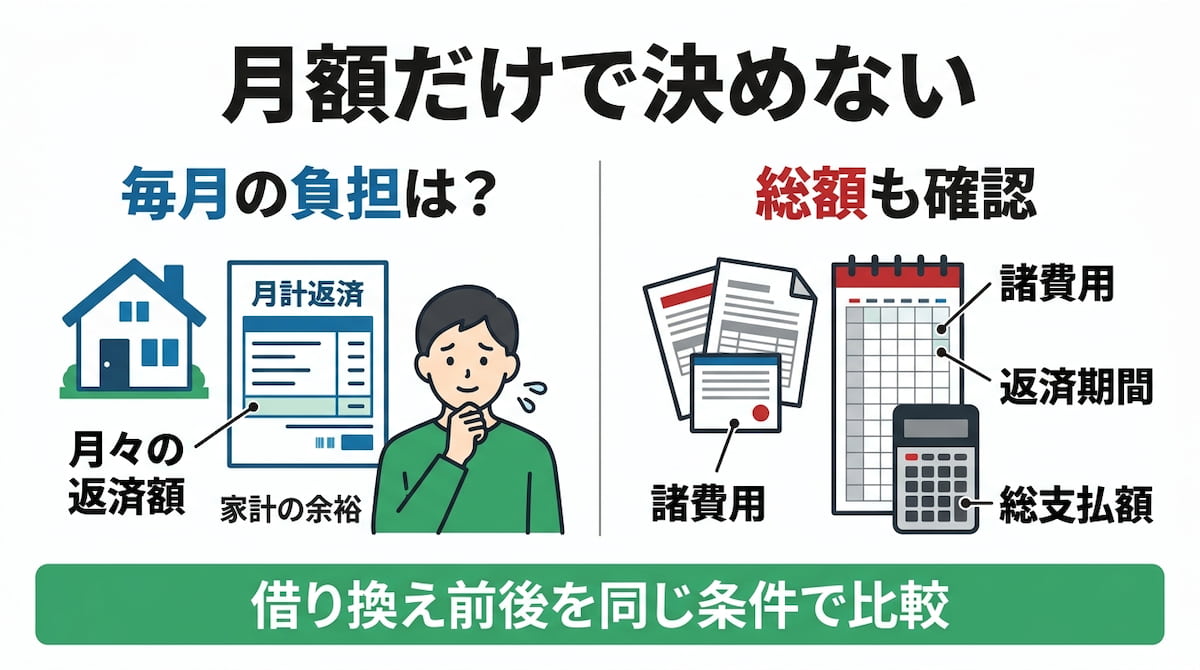
低い金利だけでなく、諸費用と総支払額を見る
借り換えには、融資手数料や登記に関する費用などがかかります。適用される金利、必要な諸費用、返済期間、団信の保障をそろえて比較しましょう。広告上の金利だけでは、自分の借り換えが家計に合うかまでは判断できません。
例えば、諸費用が60万円、毎月の支払いが1万円減るという仮定なら、支払いの差額が諸費用と同額になるまで60か月かかります。ただし、月額が下がっても、その分だけ得をしたとは限りません。これは金利の変動や元金の減り方、返済期間の違いを考慮しない説明用の単純計算であり、特定の商品や実例ではありません。実際には、借り換えない場合と借り換える場合の、今後の支払総額を比較してください。
返済期間を延ばす提案を受けたときも、月額だけで決めず、完済時期と総支払額を確認しましょう。今月の負担を軽くすることと、長く無理なく返せることは同じではありません。退職後の収入や今後必要になる生活費も、比較のメモに書き加えておくことをおすすめします。
返済が苦しいなら、現在の銀行へ相談する
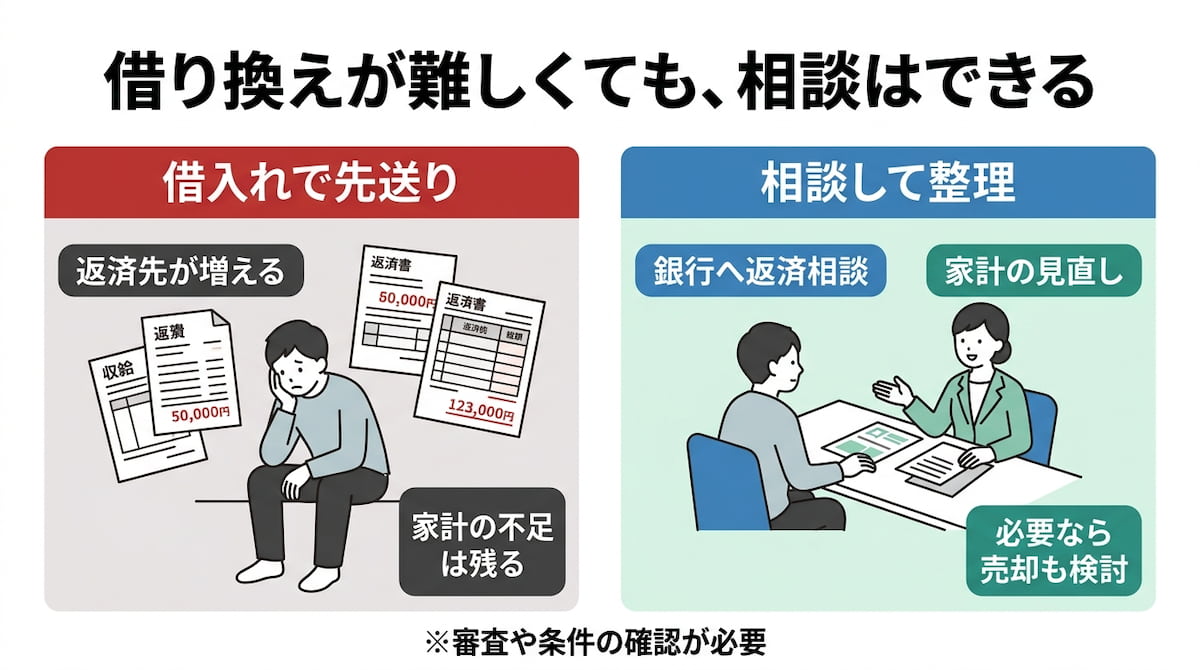
借り換えと返済条件変更は、同じ手続きではありません。借り換えが新しい融資であるのに対し、返済条件変更は現在の借入先と今後の返し方を相談するものです。借り換え審査に落ちたことだけを理由に、「今の銀行にも相談できない」と考える必要はありません。
住宅金融支援機構は、返済に困った方向けに、収入減少に応じた変更や一定期間の返済額の軽減、ボーナス返済の見直しなどを案内しています。適用には、変更中と変更期間終了後に返済を続けられるかの確認があります。民間銀行の商品も含め、利用できる方法や条件は借入先に確認してください。
電話では「いつから、いくら不足するか」を伝える
最初の連絡で、完璧な説明をする必要はありません。例えば、「借り換えを検討しましたが審査が通らず、今の返済額では来月から不足する見込みです。返済方法の相談をしたいです」と伝えてみてください。すでに遅れている場合は、遅れている回数や届いている通知も隠さず伝えましょう。
面談の準備として、毎月の手取り、生活に必要な支出、預貯金、他の返済、今後の収入見込みをまとめます。「いくらなら払えるか」だけでなく、「その金額をいつまで続けられるか」も考えておきましょう。収入回復の見通しが立たないときは、無理に楽観的な数字を作らず、そのこと自体を相談してください。
条件変更にも、審査と負担の確認が必要
返済方法の変更は必ず認められるものではなく、内容によっては総返済額が増えます。軽減が終わった後の月額、完済時期、費用を確認し、変更後の返済予定表をもとに判断してください。相談や申請をしただけで、現在の返済が自動的に止まるわけではありません。次の返済日の扱いも、担当窓口に必ず確認しましょう。
借り換えできない焦りから、借金を重ねないために
「今月だけ何とかしたい」と、カードローンやキャッシングで住宅ローンを支払いたくなることもあるでしょう。それだけ家や生活を守りたいのだと思います。ただ、借りたお金で支払えば、その借入れの返済と利息も今後の家計に加わります。毎月の不足が続く状態なら、支払先を増やす前に相談することをおすすめします。
家計を整理するときは、食費や医療費を限界まで削る前提にしないでください。住宅ローン以外の住居費、税金、年払いの保険料、通院や通学の費用も書き出し、年間の支出を確認しましょう。毎月の引き落としだけでなく、数か月先のまとまった支払いも含めると、相談時に不足の大きさを伝えやすくなります。
また、「必ず審査に通す」といった言葉を根拠に、年収や借入状況を事実と違う内容で申告することは避けてください。目指したいのは審査の通過そのものではなく、その後も続けられる返済です。審査対策を探すことに疲れてしまったら、いったん申し込みを止めて、家計全体を相談する時間を取って構いません。
返済継続が難しいときの通常売却と任意売却
返済方法を見直しても生活費が不足する見込みなら、住み続ける場合と住み替える場合の両方を比較する段階です。借り換えに落ちたから売却が必要なのではありません。収支と将来の見通しを確認した結果、返済の継続が難しい場合に検討する選択肢です。
まず、売却後にローンを完済できるかを確認する
売却を検討するときは、不動産の査定額だけでなく、売却にかかる費用を差し引いた手取り額と、返済に必要な金額を比べます。売却代金と用意できる資金で完済できるなら、通常の売却を検討できます。査定額は実際の成約価格を保証するものではないため、価格に幅を持たせて試算しておきましょう。
完済に足りない場合には、債権者と調整し、抵当権の抹消について承諾を得て売却する任意売却が選択肢になります。住宅金融支援機構も、返済の継続が困難になった方向けに任意売却の手続きを案内しています。任意売却を考えるために、意図的に滞納する必要はありません。支払いを止める前に、借入先や専門家へ相談してください。
なお、相談と正式な申出書の提出は別です。住宅金融支援機構の書式には、期限の利益、つまり契約に従って分割返済を続けられる権利の放棄を確認するものがあります。書類に署名する前に、返済義務にどのような影響があるかを借入先や弁護士に確認してください。
任意売却でも、借金や手続きの問題が自動的に消えるわけではない
任意売却には、抵当権者など関係する債権者の承諾が必要です。共有者がいる場合は売却への同意を確認し、連帯保証人・連帯債務者についても、契約や債権者の手続きに応じた説明・同意などの調整が必要になります。本人の希望だけで進められる売却ではありません。
また、売却後に残った借金は自動的には免除されません。残債の返済方法も協議が必要です。債権者の承諾が得られない、期限までに買い手が見つからないなどの場合には、競売に進むリスクがあります。「必ず売れる」「残債は必ずなくなる」といった約束はできません。
住み替え先の家賃、初期費用、引っ越し代、売却後の返済を一緒に見積もりましょう。家の売却価格だけでなく、転居後に毎月いくら残るかまで確認することが、生活を立て直すうえで大切です。住宅ローン以外の借金も重なっている場合は、売却を決める前に、弁護士に債務整理も含めた選択肢を相談してください。
借り換え審査に落ちたときのよくある質問
Q. 別の銀行なら借り換えできる可能性はありますか?
可能性はありますが、承認は保証されません。商品条件や審査は申込先によって異なります。次の申込先の条件を確認すると同時に、現在の返済が苦しい場合は、借り換えの結果を待たずに今の借入先へ相談してください。
Q. 審査に落ちたら、半年は何もできませんか?
いいえ。CICの申込情報の保有期間と、あらゆる金融機関への再申し込みを禁止する期間は別です。再申し込みの扱いは申込先に確認しましょう。家計の整理、信用情報の確認、現在の銀行への返済相談は、半年待たずに進めてください。
Q. すでに住宅ローンを滞納しています。何から始めればよいですか?
まず借入先に連絡し、現在の支払状況、届いた通知、対応期限を確認してください。借り換えだけで解決しようとせず、返済方法の相談や法律相談も並行して検討します。裁判所からの書類がある場合は放置せず、弁護士などへ早めに相談しましょう。
Q. 相談費用が心配なときは、どこに連絡すればよいですか?
法律問題は法テラスへの問い合わせも選択肢です。収入・資産などの要件を満たす場合、無料法律相談を利用できます。条件は世帯や事情によって異なるため、対象かどうかを確認してください。返済方法については現在の借入先、機構の融資については住宅金融支援機構の案内も参考になります。
借り換えの結果だけで、これからの暮らしを決めない
審査に落ちた直後に、すべての答えを出す必要はありません。まずは次の返済日と不足額を書き出す。申込内容を点検する。そして現在の借入先へ連絡する。この順番で、目の前の不安を一つずつ相談できる形にしていきましょう。
住み続ける方法も、住み替えて立て直す方法も、家族の生活を守るための選択です。返済条件変更、通常売却、任意売却、法律相談を比較し、自分の収支に合う道を選んでください。一人で無理を重ねる前に、今の状況をそのまま話せる相談先を持つことから始めてみませんか。
本記事は2026年9月28日時点で確認できた公開情報に基づく一般的な解説です。融資や条件変更の可否は金融機関等の審査によって異なります。参照:フラット35「借換融資のご利用条件」、CIC「CICが保有する信用情報」、住宅金融支援機構「月々の返済でお困りになったとき」「融資住宅等の任意売却」、法テラス「無料法律相談のご利用の流れ」。
借り換えが難しくても、次の一歩を一緒に考えます
一般社団法人任意売却公正協会では、神奈川県内の住宅ローン返済や任意売却に関するご相談を無料で承っています。売却を決めてからでなくても構いません。現在の返済状況とご希望をお聞かせください。法的な判断が必要な問題は、弁護士などの専門家への相談も含めて検討しましょう。
ご相談:0120-44-8398
大学時代に自営業を営んでいた実家が競売直前に売却することなってしまった経験から「住宅ローンについて相談する場所が必要!」と痛感し、非営利団体を設立し『住宅ローン無料相談所』を開設しています。
 TEL
0120-44-8398営業時間10:00-19:00 / 土日も対応しています
 MAIL