コラム
住宅ローンの滞納を家族に言えない…一人で抱え込まないための相談手順
投稿日:2026/10/30 更新日:2026/10/30
住宅ローンの滞納を家族に言えない。「心配をかけたくない」「責められるのが怖い」「次の給料で戻せると思っていた」。そんな気持ちで、銀行から届いた封筒を開けられずにいませんか。家や家族を大切に思うからこそ、切り出せないこともあるでしょう。
物価や住居費の負担、収入や働き方の変化など、返済が難しくなる事情は人それぞれです。ここで、ご自身を責め続ける必要はありません。ただ、誰にも話せないまま通知の期限が過ぎることは避けたいところです。家族への説明がまだできなくても、ご本人から銀行や専門家へ相談を始めることはできます。
この記事では、最初に確認する書類、家族に話す前の相談方法、伝える内容の整理、返済の見直しや任意売却までを、一般社団法人任意売却公正協会のFPの視点から解説します。今日すべてを解決するのではなく、今の状況を相談できる形にすることから始めましょう。
住宅ローンの滞納を家族に言えないとき、最初にすること
最初にしていただきたいのは、返済に関する書類を一か所に集めることです。うまく説明する言葉を考える前に、「何が届き、いつまでに対応する必要があるか」を確認しましょう。金額が分からないところは、無理に埋めず「未確認」と書いて構いません。
- 銀行などからの通知:差出人、書類名、発行日、連絡・支払いの期限。
- 現在の支払い:滞納している回数と金額、次の返済日、返済口座の残高。
- 家計の状況:手取り収入、生活費、預貯金、住宅ローン以外の返済。
- 契約の関係者:借主、連帯債務者、連帯保証人、住宅の所有者。
通帳やアプリだけでは、遅延損害金などを含む現在の支払必要額まで分からない場合があります。通知と手元の数字が合わないときは、借入先の窓口に確認してください。手元に書類がそろっていなくても、相談の連絡まで待つ必要はありません。分かる範囲を伝え、必要な資料を教えてもらいましょう。
とくに、裁判所からの書類や、一括返済・競売に関する通知が届いている場合は、家族に話せる日まで置いておかず、弁護士などに早めに確認してください。金融機関の督促状と裁判所の「支払督促」は同じものではありません。書類名と受け取った日を伝え、対応が必要な期限を確かめることが大切です。
家族に話す前の相談と、連絡方法の確認
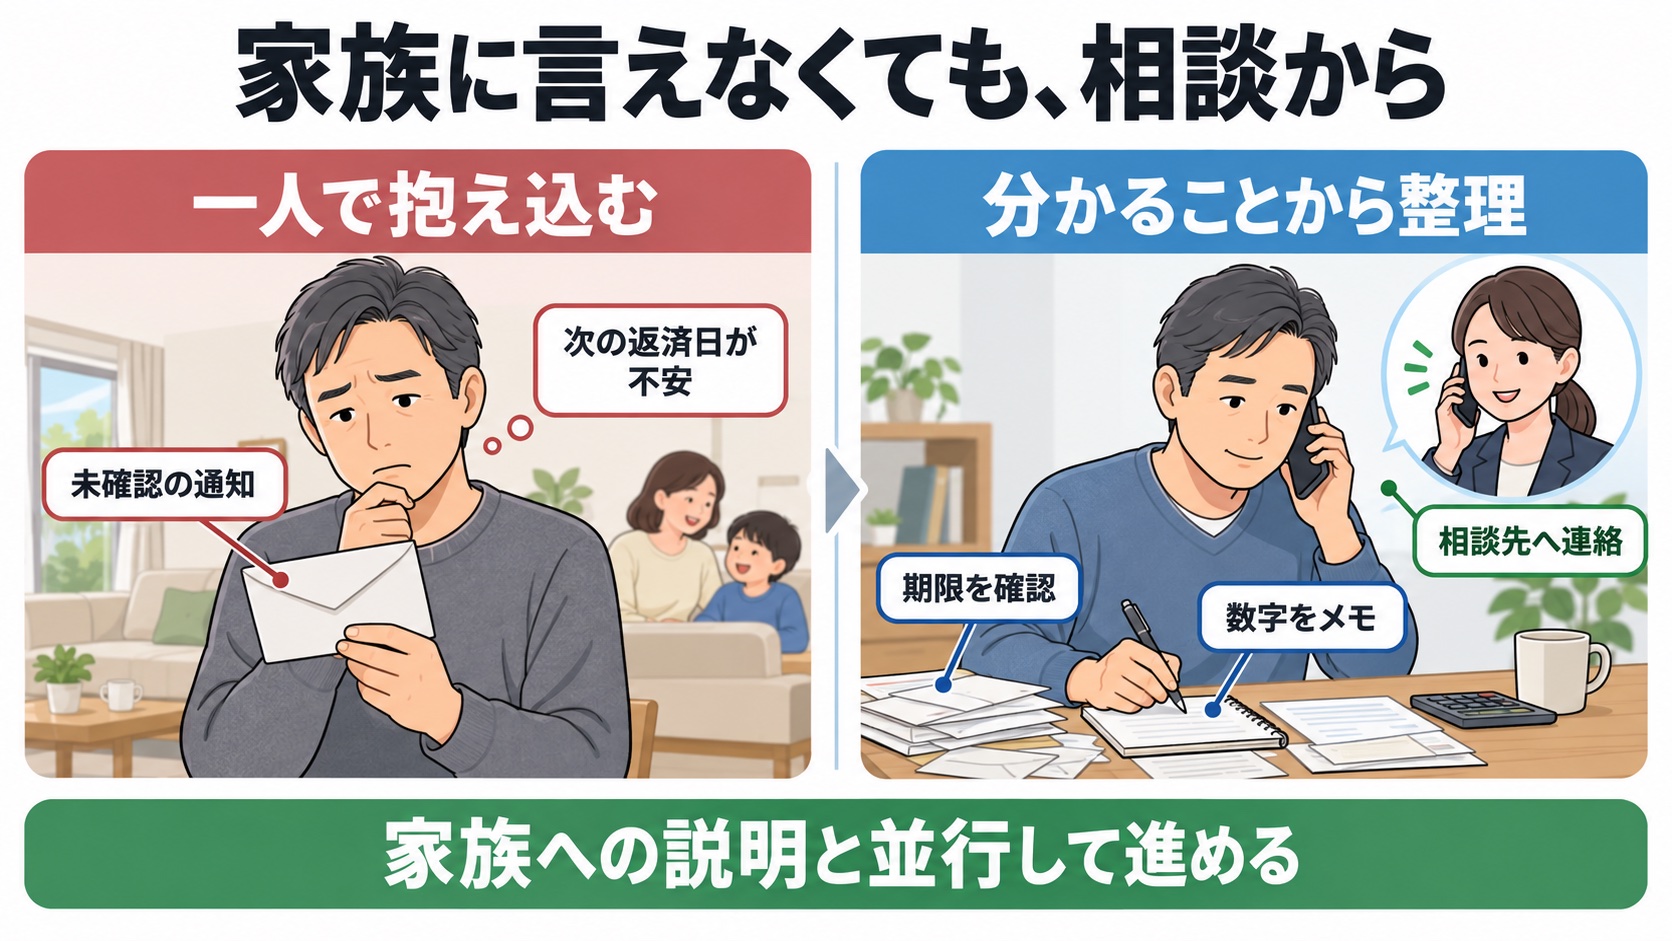
まず一人で、状況整理の相談を始める
「家族に説明してからでないと相談できない」と考える必要はありません。銀行には、契約者ご本人から現在の返済状況や相談方法を問い合わせましょう。弁護士や相談機関にも、家族にまだ話せていない事情を伝え、最初の相談で何を確認できるかを尋ねてください。
ただし、契約に関わる情報を確認したり、返済条件を変えたりする場面では、本人確認や関係者の手続きが必要になります。相談者が借主ではない場合は、案内できる範囲が限られることもあります。「一人で相談を始めること」と「家族の関与なしで手続きを完了すること」は分けて考えてください。
連絡方法の希望は、相談の最初に伝える
連絡を受けられる時間帯、留守番電話への録音の可否、メールや郵便物の扱いなど、気になる点は最初に確認しましょう。例えば、「家族にまだ説明できていないので、折り返しの方法を相談したい」と伝えられます。対応できる方法は窓口によって異なるため、希望がどこまで可能かを確認してください。
法テラスの職員には守秘義務があり、相談内容の秘密は守られます。一方、相談先の秘密の取り扱いと、銀行や裁判所の手続きから家族が知る可能性は別の問題です。銀行からの通知や裁判所の書類、保証人等への連絡を、相談窓口が一律に止められるわけではありません。共有名義や保証の関係、手続きの段階によっては、家族が知る可能性があります。「家族には絶対に分からない」「郵便物が一切来なくなる」という約束を前提に相談先を選ばないようにしましょう。
話すことで暴力や脅しを受けるおそれがある場合は、二人きりで打ち明けることを優先しないでください。安全を確保したうえで、配偶者暴力相談支援センターや弁護士などに、説明の方法と時期も含めて相談しましょう。
住宅ローン滞納を家族に伝えるための準備と話し方
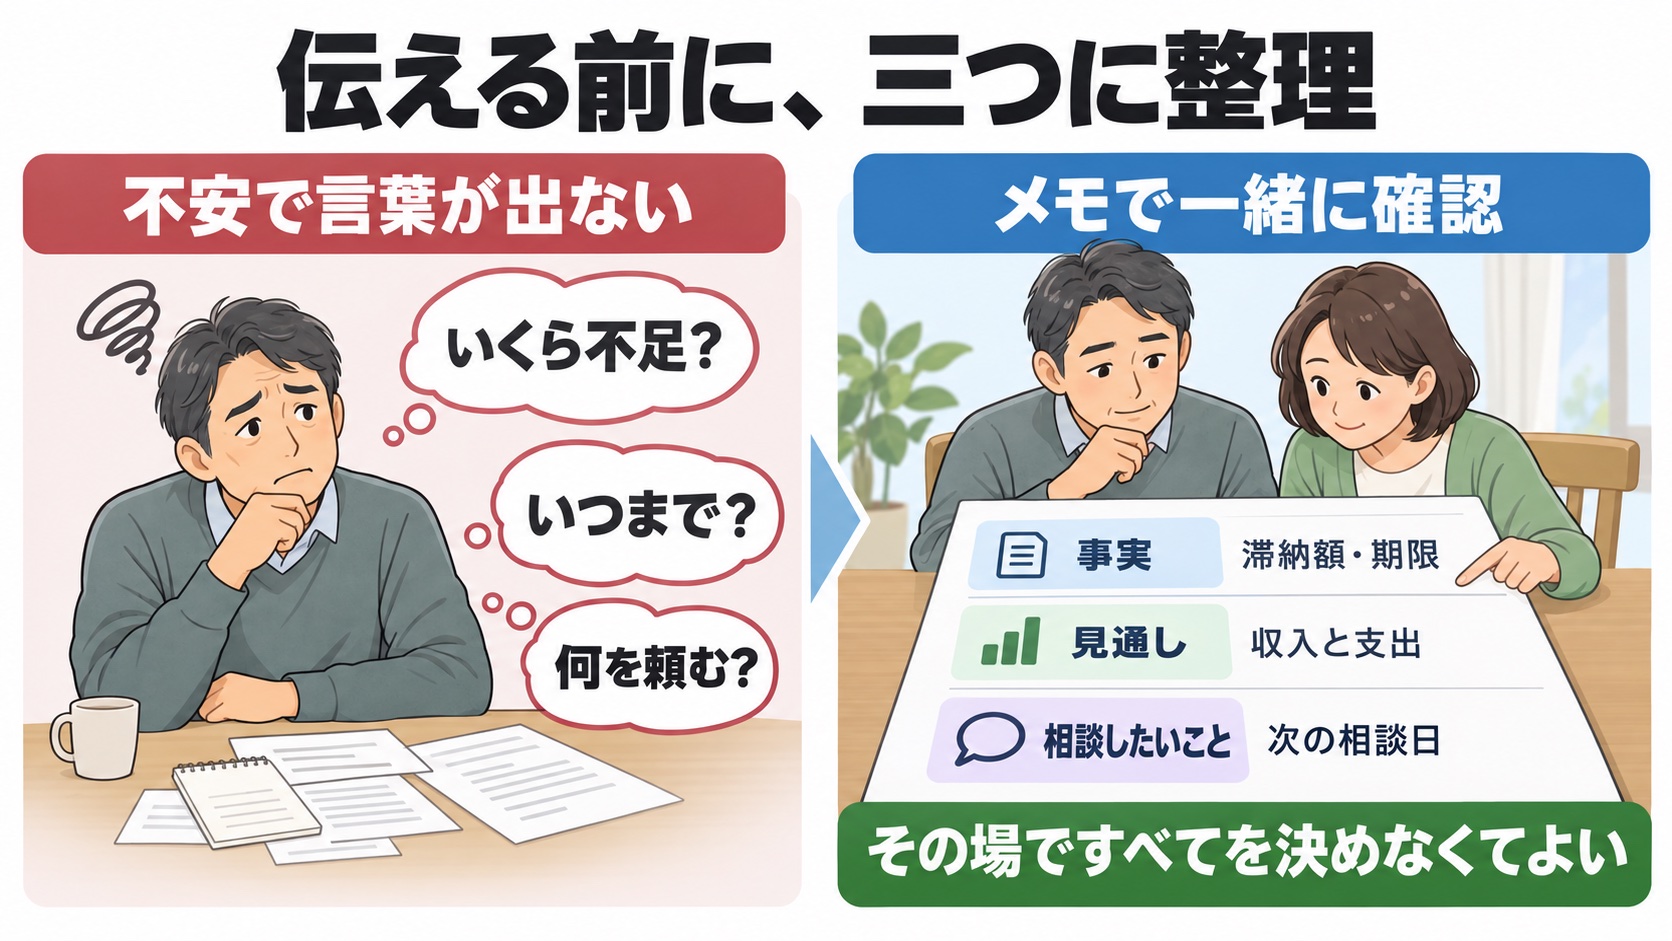
「事実・見通し・相談したいこと」を分ける
伝える内容は、長い説明よりも、紙一枚程度に整理することをおすすめします。「何回分の返済ができていないか」「次の期限はいつか」「毎月いくら不足するか」が事実です。「来月収入が増える予定だが確定していない」といった内容は、見通しとして別に書きましょう。
そのうえで、「銀行への相談に一緒に参加してほしい」「生活費を一緒に確認したい」など、今お願いしたいことを一つ決めておきます。最初から家族に返済の肩代わりを求める必要はありません。まず状況を共有し、相談する日を決めるという小さな目標でも十分です。
切り出し方の例
例えば、次のように伝える方法があります。「家のお金について、大事な話があります。住宅ローンの支払いが遅れています。心配をかけるのが怖くて話せませんでした。今の金額と通知を確認して、銀行に相談しようと思っています。今日は家を売るかどうかを決めたいのではなく、まず状況を一緒に見てほしいです」。これは説明のための例文で、実際の相談事例ではありません。
相手が驚いたり、すぐには話を受け止められなかったりすることも想定し、その場ですべての結論を求めないようにしましょう。話し合いが難しいときは、「今日はここまでにして、相談先を決める話を明日したい」と区切る方法もあります。ただし、通知の対応期限は別に確認し、必要な連絡は進めてください。
一度に話すことが難しければ、メモを見せながら説明したり、事前に相談した専門家に同席の可否を尋ねたりしても構いません。「必ず分かってもらえる言い方」を探し続けるより、確認済みの数字と次の行動を伝える準備をしてみましょう。
家族に影響することと、返済する義務を分けて確認する
「滞納を話したら、家族も借金を背負うのでは」と心配する方もいるでしょう。法テラスは、債務者の家族であるということだけで支払義務が生じるわけではないと説明しています。ただし、借主・連帯債務者・保証人などとして契約していれば、立場に応じた責任があります。家族が関わる債務には日常家事債務や相続など別の論点もあるため、個別の判断は弁護士に確認してください。
また、住宅の「所有者であること」と「ローンを返す義務があること」は同じ意味ではありません。担保を提供している家族、連帯保証人になっている家族、ペアローンの相手方などを、まとめて「名義人」と呼ばず、それぞれの契約上の立場を確認しましょう。分からなければ、契約書や登記の資料を相談先に見てもらってください。
返済義務がない家族にも、住み替えや生活費の分担など、暮らしの面で影響が及ぶことはあります。だからこそ、返済を肩代わりしてもらう話と、これからの生活を一緒に考える話は分けることをおすすめします。家族の貯蓄や教育資金を使う前に、不足が一時的なのか、今後も続くのかを確認してください。
銀行への返済相談と、公的機関・専門家の使い分け
現在の借入先には、今後の返し方を相談する
現在の借入先には、滞納額や通知の内容を確認したうえで、返済方法を見直せるか相談します。住宅金融支援機構は、収入減少への対応、一定期間の返済額の軽減、ボーナス返済の変更などを案内しています。利用には確認や審査があり、民間銀行を含むすべての契約で同じ変更ができるわけではありません。
窓口では「現在の月額では、生活費を含めるといくら不足するか」「無理なく支払える金額はいくらか」「収入回復の見通しがあるか」を伝えましょう。提示された変更案は、軽減期間中だけでなく、その後の月額と総返済額まで確認します。内容によっては総返済額が増え、希望する変更が認められない場合もあります。
相談や申請だけで、返済が自動的に停止・免除されるわけではありません。次の返済日までの対応と、変更が成立するまでの扱いを確認してください。届いた通知に一括返済の請求などがある場合は、通常の返済方法変更と同じように考えず、その段階で取れる方法を借入先や弁護士に尋ねましょう。
法律と家計の相談先を持つ
法テラスでは、収入・資産などの要件を満たす方に無料法律相談を案内しています。債務整理や保証人への影響を確認したい場合は、法テラスや弁護士への相談を検討しましょう。相談の予約時に、住宅ローン以外の借入れや届いている書類も伝えてください。
家計全体を整理したいときは、自治体の自立相談支援機関も選択肢です。厚生労働省は、生活上の困りごとの相談や家計改善支援などを案内しています。最寄りの窓口が分からなければ、市区町村に問い合わせてみましょう。これらの支援を利用すれば住宅ローンを代わりに払ってもらえる、という意味ではありません。
返済の見直しだけでは難しいときは、住まいの選択肢も整理する
返済を続けるためにカードローンやキャッシングを重ねると、その借入れの返済と利息も家計に加わります。「家族に知られたくないから今月だけ」と借りる前に、不足が続く見込みであることを相談先へ伝えましょう。返済条件を変えても生活費が不足するなら、住み続ける場合と住み替える場合の両方を試算する段階です。
売却を考える場合は、住宅の査定額だけでなく、売却費用を差し引いた手取りと、ローンの返済に必要な金額を比べます。売却代金と自己資金で完済できるなら通常の売却を、完済に足りない場合は債権者と調整して売却する任意売却などを検討します。相談のために意図的に滞納する必要はありません。
任意売却では、抵当権を抹消してもらうために関係する債権者の承諾が必要です。共有の住宅全体を売るなら共有者の同意も必要になり、連帯保証人・連帯債務者についても契約や手続きに応じた説明・同意等の調整が求められます。家族が関係者である場合、最後まで内緒で進められるとは考えないでください。
売却後に借金が残れば、自動的に免除されるわけではなく、その後の返済についても協議が必要です。債権者の承諾が得られない、期限までに買い手が見つからないなどの場合には、競売に進むリスクがあります。相談しただけで売却が決まるわけではありませんが、正式な申出書などの提出は別の手続きです。機構の書式には、契約に従って分割返済できる権利である「期限の利益」の放棄を確認するものもあります。署名前に、返済義務への影響を借入先や弁護士に確認しましょう。
選択肢を比較するときは、住み替え先の家賃、初期費用、引っ越し代、売却後の返済も含めてください。ほかの借金もある場合は、任意売却だけで判断せず、弁護士に債務整理の適否も相談しましょう。「家を残すか、家族に話すか」という二択ではなく、暮らしをどう立て直すかを一緒に考えることが大切です。
住宅ローンの滞納を家族に言えない方のよくある質問
Q. 家族に話していなくても、一人で相談できますか?
まず本人から相談を始められます。家族にまだ話せていない事情と、希望する連絡方法を伝えてください。ただし、契約内容の確認や条件変更・売却には、本人確認や関係者の手続きが必要になる場合があります。
Q. 少し入金すれば、督促や手続きは止まりますか?
一部の入金だけで止まると自己判断しないでください。現在必要な金額、入金の扱い、次の期限を借入先に確認しましょう。裁判所の書類については、入金とは別に必要な対応があるかを弁護士などに確認してください。
Q. 家族に知られずに任意売却できますか?
一律には約束できません。共有者や保証人などとの調整が必要になり、同居家族にも内覧や住み替えの影響があります。最初の相談で契約上の関係と生活状況を伝え、誰に、どの段階で説明が必要かを確認してください。
Q. 家族へ話す前に、家を売ると決めなければいけませんか?
決める必要はありません。まず滞納や家計の状況を確認し、銀行への返済相談、法律相談、住まいの見直しを比較しましょう。選べる方法は手続きの段階によって異なるため、書類の期限の確認は先に進めてください。
今日の一歩は、家族への完璧な説明より「相談の連絡」から
家族に言えないと感じていても、今からできることはあります。通知を一通確認する。分かる数字を書き出す。借入先や専門家に「家族にまだ言えていない」と伝える。その一歩を、家族への説明と並行して進めてみてください。
家族に伝える際も、すべての責任や解決策を一人で引き受ける必要はありません。確認できた事実と、次に相談する予定を共有するところからで構いません。安全面への不安がある方は、まず支援窓口と説明の方法を相談しましょう。ご自身と家族のこれからの生活を守るために、専門家の力を借りてください。
本記事は2026年10月25日時点の公開情報に基づく一般的な解説です。契約内容や進行中の手続きにより、対応は異なります。参照:住宅金融支援機構「月々の返済でお困りになったとき」「融資住宅等の任意売却」、法テラス「債務、貸付」「無料法律相談のご利用の流れ」、厚生労働省「各種相談窓口・融資・給付制度等のご案内」。
「家族にまだ話せていない」から、ご相談いただけます
一般社団法人任意売却公正協会では、神奈川県内の住宅ローン返済や任意売却に関するご相談を無料で承っています。売却を決めていなくても構いません。今の状況と、家族への説明で困っていることをお聞かせください。法律上の判断が必要な問題は、弁護士などへの相談も含めて検討しましょう。
ご相談:0120-44-8398
大学時代に自営業を営んでいた実家が競売直前に売却することなってしまった経験から「住宅ローンについて相談する場所が必要!」と痛感し、非営利団体を設立し『住宅ローン無料相談所』を開設しています。
 TEL
0120-44-8398営業時間10:00-19:00 / 土日も対応しています
 MAIL